Translate

miércoles, 30 de abril de 2025

¿Pensión no contributiva para las amas de casa?

Antes de nada, tenemos que ver que se entiende por ama de casa.

Y como tal debemos entender que son aquellas personas, generalmente mujeres, que se dedican a administrar y mantener una casa y sus necesidades diarias. Este papel puede incluir tareas como cocinar, limpiar, cuidar de los niños y de los ancianos, hacer compras y otras responsabilidades del hogar.

Aunque tradicionalmente se ha asociado el papel de ama de casa exclusivamente a las mujeres, es importante destacar que hoy en día este papel puede ser desempeñado por cualquier persona que se dedique a administrar y mantener una casa.

Uno de los grupos sociales más amplios que no ha cotizado nunca a la Seguridad Social o casi nunca es el de las mujeres, sobre todo aquellas de cierta edad que, aunque no han trabajado fuera de casa, sí lo han hecho (y mucho) en sus hogares, ya sea con el cuidado de estos o de sus familias.

Sin embargo, y pese a ese desempeño, una vez pasados los 65 años se ven sin derecho a percibir una pensión.

Para estos casos y otros muchos se idearon las pensiones no contributivas, a las que muchas amas de casa sí tienen derecho.

Para recibirlas no es necesario haber cotizado previamente a la Seguridad Social pero sí es imprescindible cumplir unos requisitos, ya que se entregan en función de criterios económicos.

Las pensiones no contributivas son prestaciones económicas que se otorgan a personas que no han cotizado lo suficiente a la Seguridad Social o que no cumplen los requisitos para recibir una pensión contributiva. Estas pensiones son financiadas por el Estado y su objetivo es garantizar un ingreso mínimo a aquellas personas que se encuentran en una situación de vulnerabilidad.

En concreto, las pensiones no contributivas son unas prestaciones que, aunque dependen de la Seguridad Social, están realmente gestionadas por el Instituto de Mayores y Servicios Sociales (Imserso). 

En 2024, la prestación tiene una cuantía anual de 7.250,60 euros repartidos en 14 pagas, lo que equivale a 517,90 euros al mes . No obstante, esta cifra puede variar en función de las circunstancias personales o familiares de cada persona.

La pensión no contributiva no es un derecho automático, sino que es necesario cumplir ciertos requisitos y trámites para poder acceder a ella. En general, se requiere de una evaluación de la situación económica y personal del solicitante para determinar si cumple o no con los requisitos establecidos por la ley.

Requisitos para las pensiones no contributivas

Para que un ama de casa tenga derecho a recibir una pensión no contributiva resulta indispensable que haya llegado a la edad de jubilación, es decir que supere los 65 años, además de haber mantenido residencia en España en los últimos años, entre otras exigencias.

A continuación, detallo qué condiciones hay que cumplir para que un ama de casa cobre una pensión no contributiva:

  • tener más de 65 años
  • vivir en España durante al menos diez años y que dos de ellos sean los últimos antes de solicitar la prestación
  • contar con rentas o ingresos inferiores a los 7.250,60 euros al año en caso de vivir sola
  • si pertenece a una unidad familiar las rentas o ingresos deben ser inferiores a los 12.326,02 euros anuales si convive con otra persona, 17.401,44 euros al año si convive con dos, o 21.032,08 euros anuales si vive con tres o más personas
  • si en ese núcleo familiar se incluyen alguno de sus padres o sus hijos, las cantidades varían: 28.834,30 euros al año si son dos los convivientes (ella incluida), 40.707,25 euros si son tres, o 52.580,20 si son cuatro o más los convivientes.


lunes, 28 de abril de 2025

RENTA 2024: Rendimientos del trabajo percibidos por trabajos efectivamente realizados en el extranjero

Si has trabajado en una empresa extranjera fuera de España o si te han mandado al extranjero unos meses por motivos de trabajo. Estate atento al siguiente post, porque trataré una de esas joyitas fiscales  (artículo 7p de la Ley del IRPF) de las que casi nadie se suele acordar de su existencia. Gracias a la cual, podrías quedar exento de pagar IRPF por ese sueldo obtenido.

Hoy traigo un caso que me ha entrado en el despacho hace unos días y que me ha resultado cuanto menos curioso, ya que llevaba mucho tiempo sin verlo.

En el caso de empresas con presencia internacional, es habitual que las mismas decidan enviar a alguno/a de sus trabajadores/as para que durante cierto período de tiempo preste sus servicios en el extranjero, sin perder su residencia fiscal en España. 

Para tales supuestos, la normativa del IRPF contempla un beneficio fiscal específico: la exención de los rendimientos percibidos por trabajos efectivamente realizados en el extranjero, cuya aplicación se somete a determinados requisitos y límites cuantitativos.

Dicha exención, que actualmente se regula en los artículos 7.p) de la LIRPF y 6 del RIRPF, fue creada por la Ley 40/1998, de 9 de diciembre, cuya exposición de motivos contemplaba que, ante la existencia de un mercado único, «el impuesto ha de ser un instrumento eficaz para la creación de empleo, de fomento del ahorro y, en suma, del crecimiento económico que exige el cumplimiento del Pacto de Estabilidad y Empleo y la Unión Económica y Monetaria Europea». Procediéndose, a tal fin, a «mejorar el tratamiento fiscal de las rentas del trabajo». 

Nuestra Jurisprudencia, mediante Sentencia del Tribunal Supremo n.º 302/2023, de 9 de marzo, se ha pronunciado sobre este hecho, en el sentido de que estamos ante un incentivo fiscal que, según sus propias palabras, «se inscribe en el marco de una política económico fiscal encaminada a favorecer la internacionalización de las empresas en territorio español, mejorando su competitividad mediante la reducción de la carga tributaria de los trabajadores». 

Por su parte, el artículo 6 del RIRPF, a cuyo tenor establece que:

«1. Estarán exentos del Impuesto, de acuerdo con lo previsto en el artículo 7.p) de la Ley del Impuesto, los rendimientos del trabajo percibidos por trabajos efectivamente realizados en el extranjero, cuando concurran los siguientes requisitos:

        1.º Que dichos trabajos se realicen para una empresa o entidad no residente en España o un establecimiento permanente radicado en el extranjero. En particular, cuando la entidad destinataria de los trabajos esté vinculada con la entidad empleadora del trabajador o con aquella en la que preste sus servicios, se entenderán que los trabajos se han realizado para la entidad no residente cuando de acuerdo con lo previsto en el apartado 5 del artículo 16 del texto refundido de la Ley del Impuesto sobre Sociedades pueda considerarse que se ha prestado un servicio intragrupo a la entidad no residente porque el citado servicio produzca o pueda producir una ventaja o utilidad a la entidad destinataria.

        2.º Que en el territorio en que se realicen los trabajos se aplique un impuesto de naturaleza idéntica o análoga a la de este Impuesto y no se trate de un país o territorio calificado reglamentariamente como paraíso fiscal. Se considerará cumplido este requisito cuando el país o territorio en el que se realicen los trabajos tenga suscrito con España un convenio para evitar la doble imposición internacional que contenga cláusula de intercambio de información.

2. La exención tendrá un límite máximo de 60.100 euros anuales. Para el cálculo de la retribución correspondiente a los trabajos realizados en el extranjero, deberán tomarse en consideración los días que efectivamente el trabajador ha estado desplazado en el extranjero, así como las retribuciones específicas correspondientes a los servicios prestados en el extranjero.

Para el cálculo del importe de los rendimientos devengados cada día por los trabajos realizados en el extranjero, al margen de las retribuciones específicas correspondientes a los citados trabajos, se aplicará un criterio de reparto proporcional teniendo en cuenta el número total de días del año.

3. Esta exención será incompatible, para los contribuyentes destinados en el extranjero, con el régimen de excesos excluidos de tributación previsto en el artículo 9.A.3.b) de este Reglamento, cualquiera que sea su importe. El contribuyente podrá optar por la aplicación del régimen de excesos en sustitución de esta exención».

IMPORTANTE: La remisión que el apartado 2 de este precepto realiza al artículo 16.5 del Real Decreto Legislativo 4/2004, de 5 de marzo, hoy derogado; actualmente debe entenderse hecha al artículo 18.5 de la LIS de 2014.

Requisitos de aplicación e incompatibilidades de la exención

para poder aplicarnos este beneficio fiscal debemos cumplir los siguientes requisitos [consultas vinculantes de la Dirección General de Tributos (V1776-24) y (V1794-24), ambas de 17 de julio de 2024]:

  • Que el trabajador tenga la condición de contribuyente del IRPF en el período impositivo correspondiente.
  • Que se perciban rendimientos del trabajo, aunque la exención no resulta aplicable a todos ellos. La expresión «trabajos» debe entenderse referida a los rendimientos del trabajo definidos en el artículo 17.1 de la LIRPF; es decir, a los rendimientos del trabajo derivados de una relación laboral o estatutaria, así como a determinados supuestos previstos en el artículo 17.2 de la LIRPF (como sería el caso de las relaciones laborales de carácter especial). Por otra parte, con respecto al alcance de la exención, el Tribunal Supremo fijó como criterio interpretativo en su sentencia n.º 302/2023, de 9 de marzo, que «se ha entendido que el art.7.p) exige la concurrencia de una relación de ajeneidad o alteridad, propio de las relaciones laborales por cuenta ajena, o funcionariales, o, incluso, en supuestos de relación laboral especial (...). No existe, pues, duda, que el art.7.p) sólo se desenvuelve dentro de relaciones de ajeneidad, laboral o estatutaria, incluida la relación funcionarial, que también goza de este requisito imprescindible de la ajeneidad o alteridad».
  • Que se trate de un rendimiento derivado de un trabajo realizado para una empresa o entidad no residente en España o un establecimiento permanente radicado en el extranjero. Para entender que el trabajo se haya prestado de manera efectiva en el extranjero, se requiere tanto un desplazamiento del trabajador fuera del territorio español, como que el centro de trabajo se ubique, al menos de forma temporal, fuera de España. Al mismo tiempo, es preciso que el trabajo se preste para una empresa o entidad no residente, o un establecimiento permanente radicado en el extranjero.

Cuando la entidad destinataria de los trabajos esté vinculada con la empleadora del trabajador o con aquella en la que preste sus servicios, se entenderá que los trabajos se han realizado para la entidad no residente cuando de acuerdo con lo previsto en el artículo 18.5 de la LIS pueda considerarse que se ha prestado un servicio intragrupo a la entidad no residente porque el citado servicio produzca o pueda producir una ventaja o utilidad a la entidad destinataria.

En cuanto a si es necesario que los rendimientos del trabajo hayan tributado en el extranjero, el Centro Directivo señala en la consulta vinculante (V1776-24), de 17 de julio de 2024, que «el precepto únicamente exige que en el territorio en que se realicen los trabajos se aplique un impuesto de naturaleza idéntica o análoga a la de este Impuesto y no se trate de un país o territorio que haya sido calificado reglamentariamente como paraíso fiscal, no que sean gravados de manera efectiva en el mismo, considerándose cumplido en particular este requisito cuando el país o territorio en el que se realicen los trabajos tenga suscrito con España un convenio para evitar la doble imposición internacional que contenga cláusula de intercambio de información»

Si los trabajos se realizasen en varios países, habría que analizar el cumplimiento de este requisito en cada uno de los países a los que se desplace el trabajador, aplicándose la exención respecto de las retribuciones que correspondan a países en los que se cumpla.

Por otra parte, conviene tener presente que es incompatible con el régimen de excesos excluidos de tributación por retribuciones percibidas por empleados de empresas o funcionarios con destino en el extranjero del artículo 9.A.3.b) del RIRPF, cualquiera que sea su importe. El contribuyente podrá optar por la aplicación del régimen de excesos en sustitución de esta exención. Cosa distinta ocurriría, sin embargo, con el régimen general de dietas exceptuadas de gravamen de ese precepto, que sí sería compatible con la exención [considérese, por ejemplo, la consulta vinculante de la Dirección General de Tributos (V1512-24), de 20 de junio de 2024].

Determinación del importe exento

Según el tenor expreso de los artículos 7.p) de la LIRPF y 6 del RIRPF, lo que se declara exento en las condiciones ya vistas son «los rendimientos del trabajo percibidos por trabajos efectivamente realizados en el extranjero»

Teniendo esto presente, para determinar la cuantía de la exención habrá que aplicar las siguientes reglas de cálculo:

1.- Para el cálculo de la retribución correspondiente a los trabajos realizados en el extranjero, deberán tomarse en consideración los días que efectivamente el trabajador ha estado desplazado en el extranjero, así como las retribuciones específicas correspondientes a los servicios prestados en el extranjero. 

En este sentido, el Tribunal Supremo estableció como criterio en su sentencia n.º 274/2021, de 25 de febrero de 2021, que en la expresión «rendimientos del trabajo percibidos por trabajos efectivamente realizados en el extranjero» del artículo 7.p) de la LIRPF deben entenderse comprendidos los rendimientos de trabajo percibidos por el trabajador que correspondan a los días de desplazamiento al país de destino o de regreso a España. Un criterio que, por otra parte, ha acogido también la Dirección General de Tributos en distintas consultas vinculantes, como la (V3241-23), de 13 de diciembre de 2023, o la (V2049-23) de 13 de julio de 2023.

Para el cálculo del importe de los rendimientos devengados cada día por los trabajos realizados en el extranjero, al margen de las retribuciones específicas correspondientes a los citados trabajos, se aplicará un criterio de reparto proporcional teniendo en cuenta el número total de días del año. 

A efectos de este cálculo, el Tribunal Económico-Administrativo Central ha unificado criterio en su resolución n.º 8685/2023, de 19 de julio de 2024, en el siguiente sentido:

«A efectos de realizar el cálculo proporcional de los rendimientos devengados cada día por los trabajos realizados en el extranjero, al margen de las retribuciones específicas correspondientes a los citados trabajos, se tomará en el denominador el número total de días del año en el caso de que durante todo el año natural haya existido relación de ajenidad con el pagador de los citados rendimientos. En caso contrario, se deberá atender al tiempo de prestación del servicio con el citado pagador durante el período impositivo analizado.

En el caso de que el contribuyente hubiera mantenido dos o más relaciones de dependencia o ajenidad en el período impositivo, el cálculo de la exención correspondiente a las retribuciones no específicas se realizará individualizadamente para cada uno de los pagadores en cuya relación de dependencia o ajenidad se haya producido desplazamiento al extranjero, teniendo en cuenta las retribuciones por él abonadas así como el tiempo de vigencia, en cada período impositivo, de cada relación de dependencia o ajenidad, sin perjuicio de la aplicación agregada del límite cuantitativo de 60.100 euros».

La exención tendrá como límite máximo 60.100 euros anuales. 

Ejemplo:

Don J.L.M. fue enviado por su empresa desde el día 1 de abril a 30 de junio de 2024 a una empresa situada en Canadá para participar en un proyecto consistente en la ingeniería, suministro, construcción y puesta en marcha de una nueva refinería de base para la producción de combustibles limpios. Una vez realizado dicho trabajo, don J.L.M. retornó a España, continuando en la empresa en su régimen normal de trabajo y salario.

Como retribución especifica por los servicios prestados en el extranjero don J.L.M percibió la cantidad de 15.200 euros.

Asimismo, para cubrir los gastos correspondientes a desplazamiento y manutención durante su estancia en Canadá la empresa compró y pagó los billetes de avión y le abonó 80 euros al día durante los tres meses que prestó sus servicios en la empresa canadiense para gastos de manutención.

Determinar el importe exento de la retribución correspondiente a los trabajos realizados en el extranjero, sabiendo que el salario anual que percibe de su empresa asciende a 75.000 euros.

Solución:

Al cumplirse, según los datos del ejemplo, los requisitos establecidos por la normativa del IRPF, procede aplicar la exención cuya cuantificación se efectúa de la siguiente forma:

a) Retribuciones devengadas durante los días de estancia en el extranjero:

Correspondiente al salario: (75.000 ÷ 365) x 91 = 18.698,63

Correspondiente a los servicios prestados en el extranjero (*) = 15.200

Total (18.698,63 + 15.200) = 33.898,63

(*) Los billetes de avión y los gastos de manutención diarios están exentos porque no superan el límite legal. Os recomiendo ver el apartado sobre dietas y asignaciones para gastos de viaje exentas en el Capítulo 3 del Manual de la Renta.

b) Importe de la exención: (18.698,63 + 15.200) = 33.898,63 (el importe exento se encuentra dentro del límite establecido de los 60.100 euros anuales)


Imagen: Pixabay

viernes, 25 de abril de 2025

RENTA 2024: ¿COMO TRIBUTO LAS RENTAS IMPAGADAS POR LOS INQUILINOS MOROSOS?

Según el contexto en el que nos encontremos, las cantidades que nos deban por los alquileres impagados tributaran como renta por arrendamiento o como indemnización.


El Tribunal Supremo, en Sentencia de 26 de noviembre de 2020, se pronunció sobre este respecto, resolviendo un recurso contra un fallo del Tribunal Superior de Justicia de Castilla y León. En la Sentencia, se analizó cómo deben clasificarse las rentas recuperadas tras un proceso judicial, así como el ejercicio fiscal en el que deben imputarse.

El Impuesto de la Renta sobre las Personas físicas (IRPF) establece dos posibles categorías a la hora de declarar los ingresos que recibimos por nuestros arrendamientos:

  • Rendimiento del capital inmobiliario, que se aplica en la mayoría de los casos.
  • Rendimiento de actividad económica, que solo es válido si el propietario tiene un empleado con contrato laboral a jornada completa para la gestión de los alquileres.

Y el problema se nos presenta cuando nuestro inquilino ha dejado de pagarnos, lo denunciamos y cobramos las rentas pendientes una vez finalizado el contrato de alquiler. 

En estos casos, nos surge la duda, ¿debemos declararlos como ingresos por alquiler (rendimientos del capital inmobiliario) o como una ganancia patrimonial?

El Tribunal Supremo, en Auto de 14 de diciembre de 2021 (recurso 523/2020), zanjó esta controversia al establecer que dichas cantidades deben tributar como rendimientos del capital inmobiliario.

Así, cuando presentamos una demanda de desahucio, el inquilino tiene la posibilidad de saldar las deudas antes de que se celebre el juicio. Este acto no pone fin al contrato de alquiler, sino que extiende su vigencia. Por ello, las cantidades pendientes que se logren cobrar se clasifican como tal.

Pero, ¿Cómo declarar las rentas de inquilinos morosos?

El propietario debe declarar los rendimientos de un alquiler en el ejercicio fiscal correspondiente. Sin embargo, si justifica adecuadamente los impagos, puede deducirlos como “saldos de dudoso cobro”. 

Para ello, deben cumplirse una serie de requisitos: 

  • Que el inquilino esté en concurso de acreedores 
  • O que hayan transcurrido más de seis meses desde el vencimiento de la obligación de pago sin que se haya satisfecho la deuda.

¿Cuándo declarar las rentas de inquilinos morosos?

En cuanto al período fiscal en el que deben declararse las rentas de inquilinos que no pagan, el Tribunal Supremo señaló que las rentas cobradas deben imputarse al ejercicio en el que fueron exigibles tras la demanda. 

Si las cantidades se consideran como capital inmobiliario, es posible deducirlas como “saldos de dudoso cobro”.

La Ley del IRPF, en su artículo 14.1 a), especifica que "los ingresos y gastos que determinan la renta a incluir en la base del impuesto se imputarán al período impositivo que corresponda, de acuerdo con los siguientes criterios: a) Los rendimientos del trabajo y del capital se imputarán al período impositivo que sean exigibles por su perceptor".

Caso práctico

Un arrendatario tiene un alquiler de 1.000 euros al mes y no pagó ninguna renta durante el 2024. 

En este caso, el propietario debe declarar los 12.000 euros anuales completos (1.000 euros/mes x 12 meses), pero puede hacerlo como saldo de dudoso cobro los 6.000 euros correspondientes a los seis primeros meses, tributando así por los 6.000 euros restantes.

Pueden darse tres escenarios:

1.- El propietario declaró el rendimiento de arrendamiento sin cobrarlo y sin deducir saldos de dudoso cobro: 

En este caso, el contribuyente ya ha cumplido con sus obligaciones fiscales. Cuando se cobren las cantidades adeudadas tras el desahucio, no será necesario realizar ajustes adicionales en su declaración de la renta.

2.- El propietario declaró el rendimiento de arrendamiento sin cobrarlo, pero dedujo saldos de dudoso cobro: 

Conforme al artículo 13.e) de la Ley del IRPF, cuando se cobren las cantidades pendientes, estas deberán declararse como ingresos en el ejercicio fiscal en el que se reciban.

3.- El propietario no declaró el rendimiento de arrendamiento ni las cobró, pero las recibe tras el desahucio: 

En este caso, el propietario deberá presentar declaraciones complementarias correspondientes al ejercicio fiscal en el que las rentas eran exigibles, siguiendo lo establecido en el artículo 27.2 de la Ley General Tributaria. 

Sin embargo, si han pasado más de cuatro años desde el cierre del periodo fiscal, no estará obligado a tributar por dichas cantidades.


Imagen: Pixabay

jueves, 24 de abril de 2025

¿Cómo tributan las donaciones en Andalucía?


Realizar una donación implica cumplir con ciertos requisitos legales y fiscales. 

A continuación, se describen los pasos necesarios para formalizar una donación en Andalucía.

Contrato de donación

Es fundamental que la donación se documente de forma adecuada. 

Esto puede hacerse a través de:

  • Contrato privado: Un documento firmado por ambas partes donde se especifica la donación y su aceptación.
  • Escritura pública: Un documento formalizado ante notario, lo cual puede ofrecer beneficios fiscales y mayor seguridad jurídica.

Transferencia de bienes

  • Dinero: La transferencia de dinero debe realizarse antes de acudir al notario. No debe transcurrir más de 30 días entre la transferencia y la formalización ante notario.
  • Bienes Inmuebles: Se requiere inscribir la donación en el Registro de la Propiedad para que tenga efectos frente a terceros.

Justificación de fondos

En el caso de donaciones en metálico, es necesario justificar el origen de los fondos, indicando, por ejemplo, que provienen del ahorro derivado del trabajo del donante o de una compraventa.

Capacidad del donante

El donante debe conservar suficientes bienes o dinero para poder vivir adecuadamente tras la donación.

Aceptación de la donación

El donatario (receptor de la donación) debe aceptar la donación, y esta aceptación debe constar en el mismo documento que la donación.

Impuesto de Sucesiones y Donaciones en Andalucía

El Impuesto de Sucesiones y Donaciones (ISD) es un tributo que grava las transmisiones gratuitas de bienes y derechos. 

El donatario tiene un plazo de 30 días hábiles para presentar y pagar el impuesto a partir de la fecha de la donación.

En Andalucía, este impuesto tiene particularidades que lo diferencian de otras comunidades autónomas, veamos las más importantes.

Base imponible

La base imponible del impuesto en el caso de las donaciones es el valor neto de los bienes y derechos donados, una vez descontadas las cargas y deudas que disminuyan su valor.

Bonificación del 99%

Desde abril de 2019, en Andalucía se aplica una bonificación del 99% en la cuota tributaria para las donaciones entre ciertos familiares directos (Grupos I y II), siempre y cuando la donación se formalice en documento público y se justifique el origen de los fondos en el caso de donaciones en metálico.

Grupos de Parentesco

La normativa divide a los beneficiarios en grupos según su relación con el donante:

  • Grupo I: Descendientes menores de 21 años.
  • Grupo II: Descendientes de 21 años o más, cónyuges, ascendientes y adoptantes.
  • Grupo III: Hermanos, hijos de hermanos
  • Grupo IV: Resto de sobrinos, primos y extraños

Reducciones y exenciones

  • Donaciones de dinero para vivienda: Reducción del 99% si se destina a la adquisición de la primera vivienda habitual y el donatario es menor de 35 años, tiene discapacidad, es víctima de violencia doméstica o terrorismo.
  • Donaciones para empresas: Reducción del 99% si el dinero se destina a la constitución o ampliación de una empresa individual o negocio profesional.

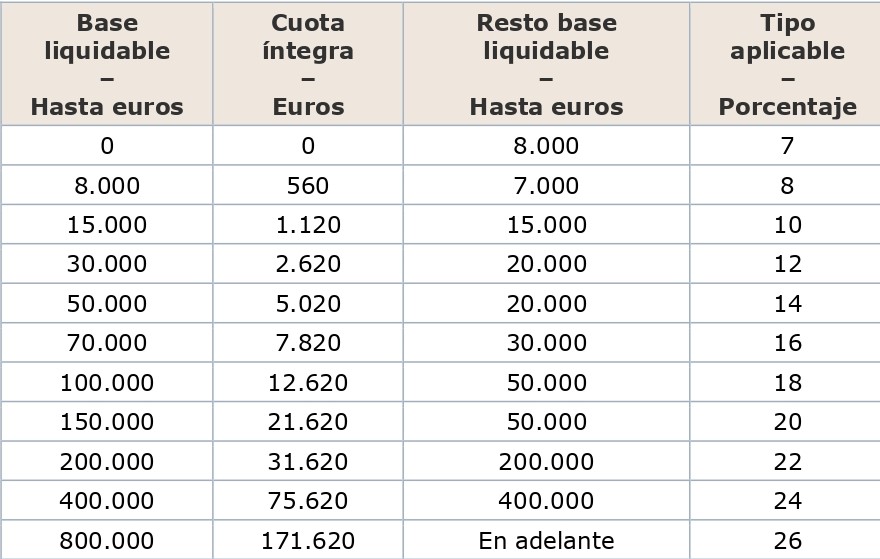
Tarifas del ISD

La cuota íntegra del impuesto regulada en el artículo 21.1 de la Ley 29/1987, de 18 de diciembre, del Impuesto sobre Sucesiones y Donaciones, se obtendrá aplicando sobre la base liquidable los tipos de gravamen que se indican en la siguiente escala:


artículo 37 Ley 5/2021de 20 de Octubre

En resumen

  1. Para beneficiarnos de la bonificación del 99% en Andalucía, la donación debe ser entre familiares directos (Grupos I y II) y formalizarse en escritura pública. Además, en el caso de donaciones en metálico, es necesario justificar el origen de los fondos.
  2. Cualquier cantidad de dinero entregada sin recibir nada a cambio se considera donación, independientemente de su cuantía. No hay una cantidad mínima para que una transferencia de dinero se considere donación.
  3. El impuesto de sucesiones y donaciones lo paga el donatario, es decir, la persona que recibe el dinero o el bien. Debe presentar la autoliquidación y abonar el impuesto en la Oficina Liquidadora de la Comunidad Autónoma de Andalucía.
  4. Para formalizar una donación se requiere: 
    1. Un contrato privado o escritura pública. 
    2. Justificación del origen de los fondos en caso de donaciones en metálico.
    3. Documentos de identidad del donante y del donatario. 
    4. Justificante de la transferencia en caso de donaciones de dinero.
  5. Si no pagamos el impuesto en el plazo establecido, se pueden generar recargos e intereses de demora. Además, la Administración Tributaria puede iniciar procedimientos de inspección y sanción.
  6. Podemos donar una propiedad a un amigo o a cualquier extraño. Sin embargo, debemos tener en cuenta que las ventajas fiscales son menores en este caso, ya que las bonificaciones y reducciones más significativas se aplican a donaciones entre familiares directos.
  7. No es estrictamente necesario hacer la donación ante Notario, pero es altamente recomendable formalizar la donación ante el mismo, especialmente si queremos beneficiarnos de las ventajas fiscales que requieren la formalización en documento público.

miércoles, 23 de abril de 2025

Donación: ¿Qué tengo que pagar al realizar una donación?

Es habitual que muchos padres quieran ayudar a sus hijos a comprar su primera vivienda o a impulsar un nuevo negocio y, para ello, hagan una donación en vida en lugar de esperar a la herencia. 

En este post te contaré qué impuesto se paga al recibir una donación y al realizarla, para que lo tengas en cuenta antes de hacerla.


Solemos pensar que recibir una donación en vida es un regalo, pero es fundamental recordar que hay que pagar impuestos por ello, por lo que son necesarios el estudio de la situación para conocer el alcance real de donar.

En un post anterior ya se definió que se entiende por donación y cuantos tipos de donaciones. Si no lo leíste te invito a que lo hagas (¿Cuántos tipos de donaciones existen?) para que veas cual de las modalidades existentes se adapta más a tus necesidades.

Antes de ver como tributa el impuesto de donación, debemos distinguir las partes que intervienen en la misma. 

Por un lado, encontramos a la persona que dona que se denomina donante, por otro lado, está la persona que recibe el bien donado y que se denomina donatario.

Teniendo claro quien es quien, ahora sí, podemos abordar que impuestos pagan cada una de las partes implicadas

Impuestos que paga el donatario

Impuesto de sucesiones y donaciones. El donatario deberá liquidar el impuesto de sucesiones y donaciones. 

Para este impuesto se considerarán los siguientes aspectos:

  • Plazo para liquidar el impuesto. El plazo para la liquidación del impuesto de sucesiones y donaciones es de 30 días contados desde el día en el que se realice la donación.
  • Dónde se presenta el impuesto. Se deben distinguir varios casos: 
    • Si se dona un bien inmueble. El impuesto se presentará en la comunidad autónoma donde se encuentre dicho inmueble. 
    • Si se dona un bien mueble. El impuesto se presentará en la comunidad autónoma donde resida el donatario. 
    • Si se donan bienes muebles e inmuebles. El impuesto se presentará en la comunidad autónoma donde radique la vivienda si tiene un valor superior al de los bienes muebles, o en la comunidad donde resida de forma habitual el donatario si los bienes muebles tienen un valor superior a los inmuebles.
  • Bonificaciones aplicables. Existen bonificaciones en las diversas comunidades autónomas que dependerán del tipo de bien que se dona o del parentesco entre donante y donatario. Por ejemplo, en Andalucía, Madrid, Murcia y La Rioja las deducciones en las donaciones de padres a hijos alcanzan el 99% por lo que la cuota tributaria es muy reducida.

Plusvalía municipal. En el caso en que se done un bien inmueble, el donatario deberá liquidar, además, la plusvalía municipal. En este sentido es importante recordar que el Tribunal Constitucional en el mes de octubre de 2021, declaró nulos varios artículos que se refieren a la forma de cálculo del impuesto.

Impuestos que paga el donante

El donante también tendrá que declarar los siguientes impuestos:

Impuesto sobre la renta de las personas físicas (IRPF). En el caso en que el inmueble tenga un valor superior respecto a cuando se adquirió, el donante deberá incluir la ganancia patrimonial en la declaración de la renta. 

El importe a pagar variará entre el 19% y el 23% en función del valor del bien donado. 

En el caso de que la vivienda tenga un valor igual que en el momento en que se adquirió o un valor inferior, no se deberá incluir en la declaración de la renta. 

Además, existen varias excepciones en las que también existirá una exención en el IRPF. Son las siguientes:

  • El inmueble donado es una vivienda habitual y el donante es mayor de 65 años.
  • El donante ha tenido la vivienda en propiedad durante menos de un año.
  • El donante mantiene el usufructo del inmueble y conserva solo la nuda propiedad, por lo que la plena propiedad se consolidará cuando fallezca el donante.

Donación en vida o herencia: ¿qué es mejor?

No es fácil responder a esta pregunta, ya que este impuesto que estamos analizando, varía en función de la situación en la que nos encontremos (como hemos visto unas líneas más arriba) y, por lo tanto, en la Comunidad Autónoma en la que tengamos que tributar.

Así por ejemplo, veamos como opera el impuesto de donaciones en dos Comunidades Autónomas distintas 

Madrid

En el caso del impuesto de donaciones en Madrid la bonificación que se aplica a los descendientes es del 99%, por lo que tendríamos que pagar solo el 1%. 

Además, no se tendrá que pagar el impuesto si la donación es en metálico, no supera los 250.000 euros y el descendiente que recibe la donación utiliza el importe en un plazo de un año para adquirir una vivienda habitual, comprar acciones y participaciones de una sociedad o comprar bienes y servicios para un negocio.

Cataluña 

El impuesto de donaciones en Cataluña tiene una serie de particularidades debido a las modificaciones que se produjeron durante la pandemia y básicamente se centraron en reducir las bonificaciones que se aplican en función de las personas incluidas en el grupo II (hijos de 21 o más años y ascendientes), así como una nueva regulación de los coeficientes multiplicadores en función del patrimonio preexistente del donatario.

Conclusión

La donación en vida nos permite realizar el reparto de nuestros bienes antes de nuestro fallecimiento. De esta forma, se evitan conflictos entre los herederos en el futuro, puesto que el reparto de bienes ya está hecho.

Además, tal y como hemos visto, como donantes, podemos imponer ciertas condiciones a la donación realizada, tales como por ejemplo que el donatario alcance una edad o realice una determinada acción. 


Imagen: Pixabay


martes, 22 de abril de 2025

RENTA 2024: RENDIMIENTOS IRREGULARES ¿QUÉ SON? ¿CÓMO Y CUANDO ALICAR LA DEDUCCIÓN?

Uno de los beneficios menos conocidos, a la hora de hacer nuestra declaración de la renta, pero altamente efectivos, es la reducción del 30% en el IRPF por rendimientos irregulares. 


Este mecanismo puede suponer un ahorro significativo. Pero identificar correctamente estas rentas y aplicar la deducción requiere conocimiento técnico y estratégico. 

En este post te explicaré qué son los rendimientos irregulares y cómo beneficiarte de la reducción fiscal.


¿Qué son los rendimientos irregulares en el IRPF?

Los rendimientos irregulares son ingresos percibidos de forma no habitual que, por su naturaleza, no se generan de manera recurrente. 

Este carácter excepcional es clave para diferenciarlos de los ingresos regulares. Por ejemplo, indemnizaciones, premios literarios o trabajos que se completan en varios años pero se cobran de una sola vez.

El beneficio de calificar como rendimiento irregular radica en la posibilidad de reducir un 30% la base imponible del IRPF correspondiente a estos ingresos, disminuyendo significativamente el impuesto a pagar. 

Esta reducción busca equilibrar las cargas tributarias, evitando penalizar a quienes reciben ingresos excepcionales en un solo ejercicio.

Requisitos para aplicar la reducción del 30%

Para aplicar la reducción del 30%, deben cumplirse las siguientes condiciones:
  • Generación superior a dos años: El ingreso debe provenir de un rendimiento generado en más de 24 meses.
  • No haber disfrutado de la reducción en los últimos cinco años: Un mismo contribuyente no puede beneficiarse de esta deducción repetidamente para ingresos similares.
  • Carácter excepcional: El ingreso debe ser extraordinario y no formar parte de una actividad habitual del contribuyente.
  • Un ejemplo práctico es el cobro de atrasos salariales por una sentencia judicial, que puede representar varios años de trabajo, pero que se perciben de manera acumulada en un solo ejercicio.
Tipos de rentas que califican como rendimientos irregulares

Hacienda reconoce diversas categorías de ingresos irregulares. A continuación presento las más comunes:
  • Indemnizaciones por despido o cese laboral: Si superan los límites exentos, pueden ser consideradas rendimientos irregulares.
  • Premios artísticos y literarios: Aquellos sujetos a tributación por no tener carácter exento.
  • Rentas por propiedad intelectual o industrial: Cuando los ingresos se perciben de forma no periódica.
  • Retribuciones por trabajos plurianuales: Honorarios que resultan de proyectos o encargos de larga duración.
  • Es crucial analizar cada caso con detalle, ya que Hacienda puede requerir documentación adicional para justificar la naturaleza de los ingresos.
Procedimiento para aplicar la reducción en la declaración

La aplicación de esta deducción debe realizarse correctamente en el modelo 100 de la declaración anual del IRPF.

Estos son los pasos principales:
  • Identificación de los ingresos: Clasificar claramente las rentas como irregulares, atendiendo a los requisitos mencionados.
  • Incorporación en la base imponible: Declarar los ingresos en la sección correspondiente del modelo 100.
  • Aplicación de la reducción: Indicar la deducción del 30% en el apartado correspondiente.
Presentación de pruebas: En caso de ser requerido, proporcionar documentos que acrediten la excepcionalidad de los ingresos.

Beneficios fiscales y ahorro potencial

El ahorro derivado de la reducción del 30% puede ser significativo. 

Por ejemplo, un ingreso irregular de 50.000 € tributaría solo sobre 35.000 €, lo que supone una reducción de 15.000 € en la base imponible. 

Dependiendo del tramo fiscal del contribuyente, esto puede traducirse en miles de euros menos en impuestos.

Conclusión

Los rendimientos irregulares y la reducción del 30% en el IRPF representan una herramienta poderosa para optimizar la tributación de ingresos excepcionales. 

Sin embargo, aprovechar este beneficio requiere un conocimiento detallado de la normativa y un análisis cuidadoso de cada caso.

Si percibes ingresos irregulares, no dejes pasar la oportunidad de reducir tu carga fiscal. Consulta con profesionales que puedan guiarte a través del proceso y garantizar el mejor resultado. 


Imagen: Pixabay